Domain hypothekendarlehen-konditionen.de kaufen?
Wir ziehen mit dem Projekt
hypothekendarlehen-konditionen.de um.
Sind Sie am Kauf der Domain
hypothekendarlehen-konditionen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hypothekendarlehen-konditionen.de kaufen?
Was sind die üblichen Kreditvergabebedingungen bei Banken und anderen Finanzinstituten?
Die üblichen Kreditvergabebedingungen bei Banken und anderen Finanzinstituten umfassen Bonitätsprüfungen, Einkommensnachweise und Sicherheiten. Zudem werden Zinsen, Laufzeit und Rückzahlungsmodalitäten festgelegt. Die genauen Bedingungen können je nach Kreditgeber variieren. **
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich Zinssatz, Laufzeit und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Zinssätzen an, die je nach Laufzeit variieren. Kurzfristige Festgelder haben in der Regel niedrigere Zinssätze, während langfristige Festgelder höhere Zinssätze bieten. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen. Darüber hinaus verlangen einige Anbieter eine Mindesteinlage, um ein Festgeldkonto zu eröffnen, während andere keine Mindesteinlage erfordern. **

Ähnliche Suchbegriffe für Banken-Schnittstelle
Top-Angebote
Produkte zum Begriff Banken-Schnittstelle:
-
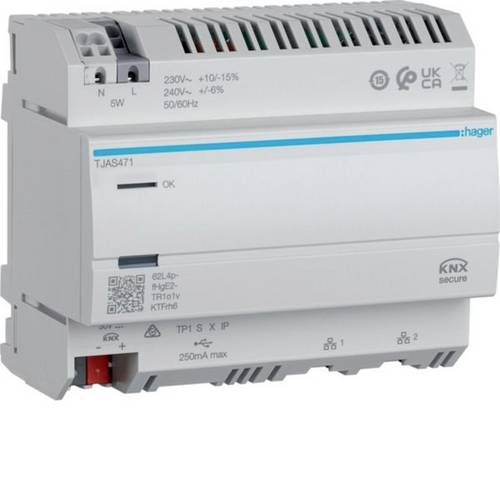
Hager TJAS471 SchnittstelleDie domovea-Plattform vernetzt KNX-, IP- und IoT-Komponenten und dient als ETS-Programmierschnittstelle lokal und per Fernzugriff. Sie unterstützt den Matter-Standard und ermöglicht als Matter-Bridge die Integration von bis zu 128 Geräten, darunter Amazon Alexa und Apple HomePod. Das Modell domovea plus (TJAS471) steuert bis zu 50 IP-Kameras sowie smarte Geräte. Cloud-Dienste wie IFTTT lassen sich einbinden. Die integrierte 24-V-Spannungsversorgung erleichtert die Installation und spart Platz.1599,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berker Schnittstelle 75648001Bussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinMontageart=UnterputzMit Busankopplung=jaBusmodul abnehmbar=neinLED ansteuern=jaMit LED-Anzeige=neinAnzahl der Eingänge=8Eingangsspannung=20 VArt der Eingangsspannung=AC/DCExterne Abfragespannung notwendig=neinSchutzart (IP)=IP20107,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
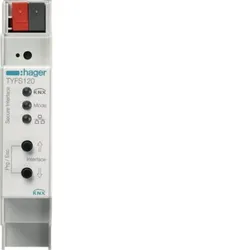
Hager Schnittstelle TYFS120Bussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=jaAndere Bussysteme=ohneFunk bidirektional=neinAusführung=Schnittstelle LAN SystemeMontageart=REGBreite in Teilungseinheiten=2Anzahl der Kanäle=8Max. Anzahl der Geräte pro Kanal=8Demontageschutz=neinMit LED-Anzeige=jaUpdatefähig=jaBetriebsspannung=30 VSpannungsart=DCLeistungsaufnahme=0,6 WProtokoll=sonstigeProviderabhängig=jaVisualisierung=jaWeb-Server=neinFunk-Schnittstelle=neinIR-Schnittstelle=neinSchutzart (IP)=IP20193,83 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was ist ein Kreditrahmen und wie wird er von Banken festgelegt?
Ein Kreditrahmen ist der maximale Betrag, den eine Person oder ein Unternehmen von einer Bank leihen kann. Er wird basierend auf der Bonität des Kreditnehmers, seiner finanziellen Situation und anderen Faktoren festgelegt. Der Kreditrahmen kann sich im Laufe der Zeit ändern, je nachdem, wie sich die finanzielle Situation des Kreditnehmers entwickelt. **
-
Ist die MP3-Schnittstelle gleich der AUX-Schnittstelle?
Nein, die MP3-Schnittstelle und die AUX-Schnittstelle sind nicht gleich. Die MP3-Schnittstelle bezieht sich auf die Möglichkeit, MP3-Dateien von einem Gerät wie einem USB-Stick oder einer SD-Karte abzuspielen. Die AUX-Schnittstelle hingegen ermöglicht die Verbindung eines externen Audiogeräts wie eines Smartphones oder eines MP3-Players über ein Kabel, um den Sound über das Autoradio wiederzugeben. **
-
Was ist die übliche Laufzeit für Kredite bei Banken?
Die übliche Laufzeit für Kredite bei Banken beträgt in der Regel zwischen 1 und 10 Jahren. Für Immobilienkredite können Laufzeiten von bis zu 30 Jahren vereinbart werden. Die genaue Laufzeit hängt von der Art des Kredits, der Bonität des Kreditnehmers und den individuellen Vereinbarungen mit der Bank ab. **
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich der Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten Festgeldangebote mit Laufzeiten von 1 Monat bis zu 10 Jahren an. Die Zinssätze variieren je nach Laufzeit und können sowohl fest als auch variabel sein. Die Mindesteinlage für Festgeldanlagen kann von Bank zu Bank unterschiedlich sein und reicht von wenigen hundert bis zu mehreren tausend Euro. Einige Banken bieten auch spezielle Festgeldangebote für Neukunden mit attraktiven Zinssätzen an. **

Welche Faktoren beeinflussen die Kreditvergabebedingungen von Banken und wie können Kreditnehmer diese Bedingungen optimieren?
Die Kreditvergabebedingungen von Banken werden hauptsächlich von der Bonität des Kreditnehmers, der Höhe des Kreditbetrags und der Laufzeit des Kredits beeinflusst. Kreditnehmer können diese Bedingungen optimieren, indem sie ihre Kreditwürdigkeit verbessern, Sicherheiten anbieten und eine realistische Kreditanfrage stellen. Es ist auch wichtig, verschiedene Angebote zu vergleichen und gegebenenfalls einen Bürgen hinzuzuziehen. **
Was sind typische Sicherheiten, die bei Kreditvergaben von Banken verlangt werden?
Typische Sicherheiten bei Kreditvergaben sind zum Beispiel Grundschulden, Bürgschaften oder Sicherungsübereignungen von Vermögensgegenständen. Diese dienen der Bank als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die Art und Höhe der Sicherheiten hängt von der Bonität des Kreditnehmers und der Höhe des Kreditbetrags ab. **
Top-Angebote
Produkte zum Begriff Banken-Schnittstelle:
-
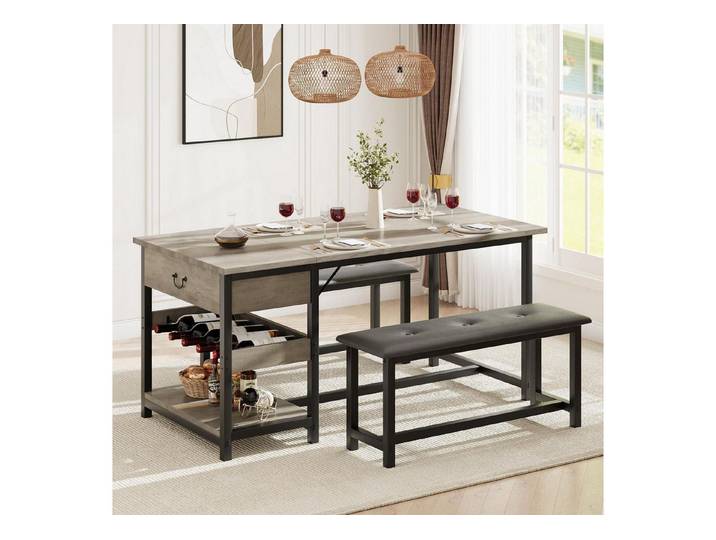
LuxusKollektion Esstisch Esstisch Set 3teilig 2 Banken PU Weinregal Schubladen Grau Gray (1-St)LuxusKollektion Esstisch Esstisch Set 3teilig 2 Banken PU Weinregal Schubladen Grau Gray (1-St). Produktdetails Anzahl Teile: 1 St., Ausstattung & Funktionen Ausstattung: Schublade Ablagen Weinregal, Maßangaben Breite: 70 cm, Tiefe: 112 cm, Höhe: 75 cm, Gewicht: 39.8 kg, Material Bezug: PU Gepolsterte, Farbe Farbe: Schwarzgrau, Optik/Stil Form: rechteckig, Farbe:bunt grau schwarz Material:Bezug PU Gepolsterte543,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager TJAS471 SchnittstelleDie domovea-Plattform vernetzt KNX-, IP- und IoT-Komponenten und dient als ETS-Programmierschnittstelle lokal und per Fernzugriff. Sie unterstützt den Matter-Standard und ermöglicht als Matter-Bridge die Integration von bis zu 128 Geräten, darunter Amazon Alexa und Apple HomePod. Das Modell domovea plus (TJAS471) steuert bis zu 50 IP-Kameras sowie smarte Geräte. Cloud-Dienste wie IFTTT lassen sich einbinden. Die integrierte 24-V-Spannungsversorgung erleichtert die Installation und spart Platz.1599,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die üblichen Kreditvergabebedingungen bei Banken und anderen Finanzinstituten?
Die üblichen Kreditvergabebedingungen bei Banken und anderen Finanzinstituten umfassen Bonitätsprüfungen, Einkommensnachweise und Sicherheiten. Zudem werden Zinsen, Laufzeit und Rückzahlungsmodalitäten festgelegt. Die genauen Bedingungen können je nach Kreditgeber variieren. **
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich Zinssatz, Laufzeit und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Zinssätzen an, die je nach Laufzeit variieren. Kurzfristige Festgelder haben in der Regel niedrigere Zinssätze, während langfristige Festgelder höhere Zinssätze bieten. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen. Darüber hinaus verlangen einige Anbieter eine Mindesteinlage, um ein Festgeldkonto zu eröffnen, während andere keine Mindesteinlage erfordern. **
-
Was ist ein Kreditrahmen und wie wird er von Banken festgelegt?
Ein Kreditrahmen ist der maximale Betrag, den eine Person oder ein Unternehmen von einer Bank leihen kann. Er wird basierend auf der Bonität des Kreditnehmers, seiner finanziellen Situation und anderen Faktoren festgelegt. Der Kreditrahmen kann sich im Laufe der Zeit ändern, je nachdem, wie sich die finanzielle Situation des Kreditnehmers entwickelt. **
-
Ist die MP3-Schnittstelle gleich der AUX-Schnittstelle?
Nein, die MP3-Schnittstelle und die AUX-Schnittstelle sind nicht gleich. Die MP3-Schnittstelle bezieht sich auf die Möglichkeit, MP3-Dateien von einem Gerät wie einem USB-Stick oder einer SD-Karte abzuspielen. Die AUX-Schnittstelle hingegen ermöglicht die Verbindung eines externen Audiogeräts wie eines Smartphones oder eines MP3-Players über ein Kabel, um den Sound über das Autoradio wiederzugeben. **
Ähnliche Suchbegriffe für Banken-Schnittstelle
-
Berker Schnittstelle 75648001Bussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinMontageart=UnterputzMit Busankopplung=jaBusmodul abnehmbar=neinLED ansteuern=jaMit LED-Anzeige=neinAnzahl der Eingänge=8Eingangsspannung=20 VArt der Eingangsspannung=AC/DCExterne Abfragespannung notwendig=neinSchutzart (IP)=IP20107,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hager Schnittstelle TYFS120Bussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=jaAndere Bussysteme=ohneFunk bidirektional=neinAusführung=Schnittstelle LAN SystemeMontageart=REGBreite in Teilungseinheiten=2Anzahl der Kanäle=8Max. Anzahl der Geräte pro Kanal=8Demontageschutz=neinMit LED-Anzeige=jaUpdatefähig=jaBetriebsspannung=30 VSpannungsart=DCLeistungsaufnahme=0,6 WProtokoll=sonstigeProviderabhängig=jaVisualisierung=jaWeb-Server=neinFunk-Schnittstelle=neinIR-Schnittstelle=neinSchutzart (IP)=IP20193,83 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Banken- und WertpapieraufsichtBanken- und Wertpapieraufsicht , Zum Werk In diesem Buch wird das System der Banken- und Wertpapieraufsicht in Deutschland grundlegend dargestellt, wobei auch auf neuere Entwicklungen und Schwerpunktverschiebungen innerhalb der letzten Jahre eingegangen wird. Es wird ein fundierter Überblick über alle wesentlichen Aspekte der Banken- und Wertpapieraufsicht gegeben, wobei Zusammenhänge aufgezeigt und Entwicklungstendenzen beschrieben werden. Das Werk dient dem fachlichen Einstieg in die Materie oder der Auffrischung von bestehendem Wissen. Durch die Beschränkung auf Grundlagen bleibt das Werk leicht verständlich, ohne dabei oberflächlich zu sein, so dass es sich letztlich um ein Basiswerk mit weiterführenden Hinweisen für ein vertieftes Literaturstudium handelt. In jedem Abschnitt werden auch die Bedürfnisse der Praxis im Blick behalten. Vorteile auf einen Blick Praxisorientierung Vermittlung der Grundlagen systematischer Überblick Zur Neuauflage Die vollständig überarbeitete Neuauflage bildet die aktuellen regulatorischen Neuerungen auf europäischer wie auch nationaler Ebene ab. So wird neben den umfassenden wertpapierrechtlichen Änderungen in Folge der MiFID II/MiFIR auch auf die Anpassungen durch die 4. EU-Geldwäscherichtlinie sowie die PSD II eingegangen. Ein Fokus der Neuauflage liegt nicht zuletzt auf aktuellen Fragen der MaRisk. Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Mitarbeiterinnen und Mitarbeiter von Banken, Wirtschaftsprüfungs- und Unternehmensberatungsgesellschaften sowie Studierende und Berufseinsteigerinnen und Berufseinsteiger, die sich einen Überblick über die Thematik verschaffen möchten. , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230504, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Redaktion: Auerbach, Dirk, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 368, Abbildungen: mit 84 Abbildungen, Keyword: Bankenaufsicht; Prospektprüfung; Marktmanipulation; Insidergeschäfte; MiFID II; MiFIR; PSD II; 4. EU-Geldwäscherichtlinie; 5. MaRisk-Novelle, Fachschema: Bankenaufsicht - Bankaufsichtsrecht~Handelsrecht~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LI, Seitenanzahl: 368, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 160, Höhe: 24, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406648953, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283566095,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die übliche Laufzeit für Kredite bei Banken?
Die übliche Laufzeit für Kredite bei Banken beträgt in der Regel zwischen 1 und 10 Jahren. Für Immobilienkredite können Laufzeiten von bis zu 30 Jahren vereinbart werden. Die genaue Laufzeit hängt von der Art des Kredits, der Bonität des Kreditnehmers und den individuellen Vereinbarungen mit der Bank ab. **
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich der Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten Festgeldangebote mit Laufzeiten von 1 Monat bis zu 10 Jahren an. Die Zinssätze variieren je nach Laufzeit und können sowohl fest als auch variabel sein. Die Mindesteinlage für Festgeldanlagen kann von Bank zu Bank unterschiedlich sein und reicht von wenigen hundert bis zu mehreren tausend Euro. Einige Banken bieten auch spezielle Festgeldangebote für Neukunden mit attraktiven Zinssätzen an. **
-
Welche Faktoren beeinflussen die Kreditvergabebedingungen von Banken und wie können Kreditnehmer diese Bedingungen optimieren?
Die Kreditvergabebedingungen von Banken werden hauptsächlich von der Bonität des Kreditnehmers, der Höhe des Kreditbetrags und der Laufzeit des Kredits beeinflusst. Kreditnehmer können diese Bedingungen optimieren, indem sie ihre Kreditwürdigkeit verbessern, Sicherheiten anbieten und eine realistische Kreditanfrage stellen. Es ist auch wichtig, verschiedene Angebote zu vergleichen und gegebenenfalls einen Bürgen hinzuzuziehen. **
-
Was sind typische Sicherheiten, die bei Kreditvergaben von Banken verlangt werden?
Typische Sicherheiten bei Kreditvergaben sind zum Beispiel Grundschulden, Bürgschaften oder Sicherungsübereignungen von Vermögensgegenständen. Diese dienen der Bank als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die Art und Höhe der Sicherheiten hängt von der Bonität des Kreditnehmers und der Höhe des Kreditbetrags ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.